Em resumo
- A DeRE é a declaração dos regimes específicos de IBS e CBS, prevista na LC 214/2025 e administrada por CGIBS e Receita Federal.
- Entrega consolidada pela raiz do CNPJ (8 dígitos), reunindo matriz e filiais em uma única declaração.
- A apuração parte da contabilidade: cada conta analítica recebe um codTrib no PGCC, e o sistema aplica a regra tributária sobre os saldos do balancete.
- Transmissão por API REST com OAuth 2.0, com cada evento assinado em ICP-Brasil e agrupado em lotes.
- A declaração tem caráter de confissão de dívida e não substitui as demais obrigações acessórias.
O que é a DeRE
DeRE é a sigla de Declaração de Regimes Específicos. Trata-se de um documento fiscal eletrônico instituído pela Lei Complementar nº 214, de 16 de janeiro de 2025, para registrar dados e aferir débitos e créditos das operações sujeitas aos regimes específicos da CBS, do IBS e, quando aplicável, do Imposto Seletivo. A gestão é compartilhada: o manual oficial é aprovado por ato conjunto do Comitê Gestor do IBS e da Secretaria da Receita Federal do Brasil.
A razão de existir é simples de enunciar e trabalhosa de operacionalizar. Nos regimes específicos, o imposto não nasce nota a nota. A base de cálculo é determinada por margem, formada por receitas tributáveis menos as deduções permitidas em lei, apurada mensalmente, e não pelo valor de cada transação isolada. Um banco não tributa cada lançamento de spread como se fosse uma venda de mercadoria. Uma operadora de saúde não emite nota fiscal de IBS/CBS por mensalidade de plano. O que existe, nesses setores, é contabilidade.
Daí a arquitetura da DeRE. Ela transforma a escrituração contábil, mantida em conformidade com as Normas Brasileiras de Contabilidade, na fonte oficial do cálculo. Para padronizar essa estrutura, a declaração se apoia nos planos de contas referenciais dos órgãos reguladores, como BCB, ANS e SUSEP. Quem não está sujeito a um órgão de controle governamental usa como referência o plano de contas do SPED Contábil. Se você está começando pelos conceitos da Reforma, vale ler antes o glossário da Reforma Tributária e o cronograma de 2026 a 2033.
Quem precisa entregar a DeRE
A obrigatoriedade segue a natureza da atividade econômica, conforme os artigos da LC 214/2025 que definem cada regime específico:
- Serviços financeiros em geral: crédito, câmbio, títulos e valores mobiliários, arrendamento mercantil, arranjos de pagamento, gestão e administração de recursos, entre outros (art. 182).
- Serviços de instituições financeiras remunerados por tarifas e comissões que seguem as normas gerais de incidência (art. 184).
- Serviços na relação entre emissor e portador de instrumento de pagamento, como anuidade e emissão de cartão (§ 2º do art. 214).
- Planos de assistência à saúde (art. 234), incluindo seguros, resseguros, previdência complementar e capitalização no escopo dos regimes específicos.
- Planos de assistência funerária (art. 236) e planos de saúde de animais domésticos (art. 243).
- Concursos de prognósticos: loterias, apostas de quota fixa e demais modalidades (art. 244).
Situações que não afastam a obrigação
Imunidade e não incidência não dispensam a entrega. Cooperativas sujeitas aos regimes específicos entregam mesmo quando todas as operações são atos cooperativos com alíquota zero. Optantes do Simples Nacional ficam obrigados em duas hipóteses: se optarem expressamente por apurar IBS e CBS pelo regime regular ou se excederem o sublimite de receita bruta do art. 13-A da LC 123/2006.
Quem está dispensado
Estão fora da DeRE, observada a legislação sobre outros documentos fiscais: assessores de investimento e consultores de valores mobiliários que prestem exclusivamente esses serviços; corretores e intermediários exclusivos de consórcios, seguros, resseguros, previdência complementar, capitalização e planos de saúde; correspondentes bancários com receitas próprias da atuação por conta da instituição financeira; optantes do Simples Nacional fora das hipóteses acima; o MEI; e a pessoa física, salvo quando presta os serviços listados de forma habitual ou profissional.
Como funciona a DeRE
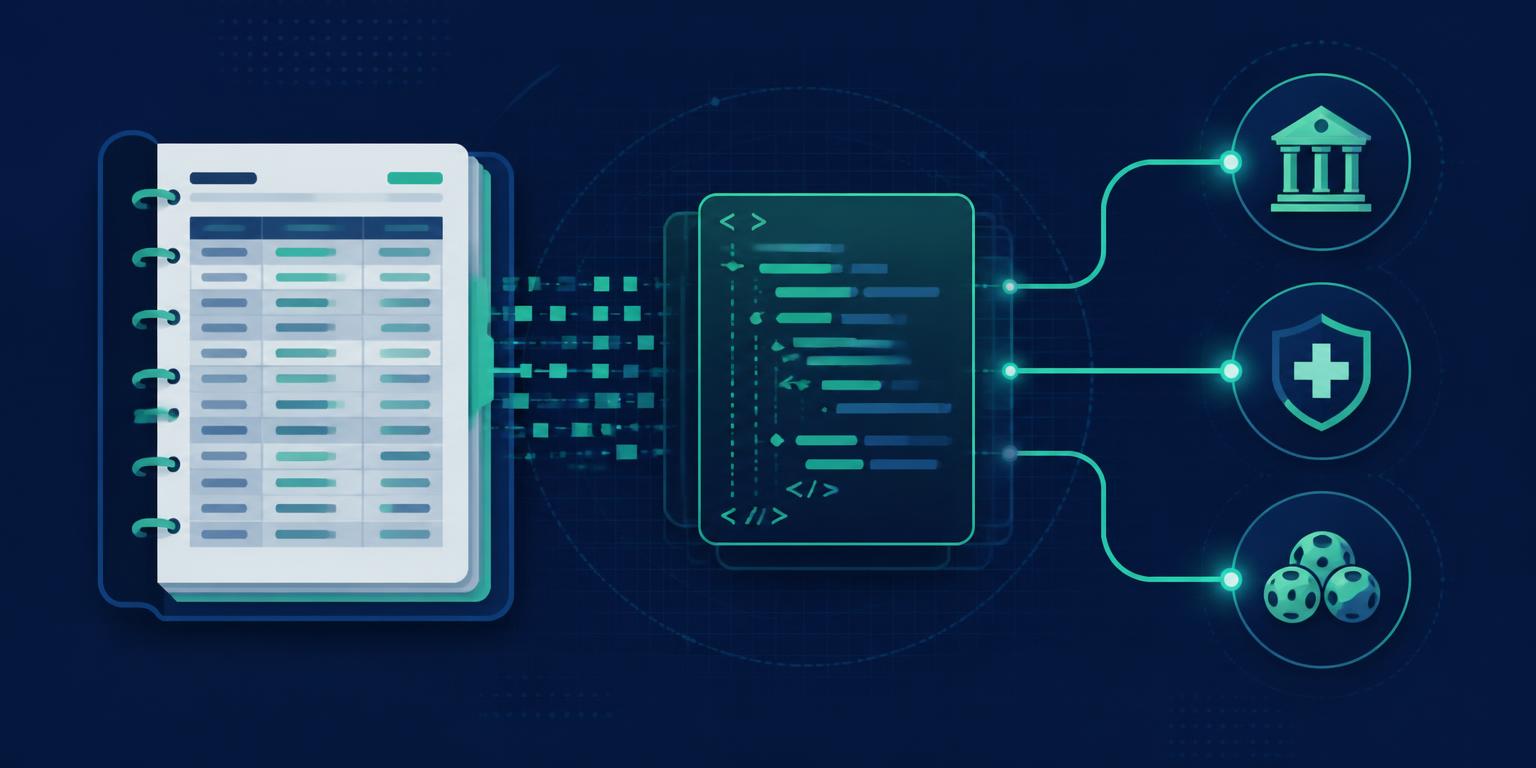
A lógica da DeRE cabe em uma frase: o plano de contas vira tabela fiscal, o balancete vira base de cálculo. O caminho percorrido pelo dado é este:
Contabilidade do contribuinte (NBC / plano referencial BCB, ANS, SUSEP)
        │
        ▼
D-1001  Informações do Contribuinte  →  regime específico e atividades
        │
        ▼
D-1011  PGCC  →  cada conta analítica recebe um codTrib (9 dígitos)
        │
        ▼
D-1101  Balancete Mensal  →  saldos do período, consolidados na raiz do CNPJ
        │
        ▼
D-1199  Fechamento Mensal  →  dispara o cálculo consolidado
        │
        ▼
Série D-9000  →  retorno com recibo, críticas e memória de cálculo
                 (base de IBS/CBS/IS aferida pelo ambiente nacional)
O elemento central é o codTrib, código numérico de 9 dígitos da tabela oficial de códigos de tributação, atribuído pelo contribuinte a cada conta contábil analítica. Ele diz ao sistema como aquele saldo entra na apuração:
| Classificação via codTrib | Efeito na apuração |
|---|---|
| Receita tributável | Compõe a base de cálculo de IBS e CBS. |
| Despesa dedutível | Reduz a margem tributável, nos casos permitidos em lei. |
| Receita imune ou não tributável | Fica fora do escopo de tributação. |
| Outros componentes da base | Tributos incidentes sobre a operação e demais valores que influenciam a margem. |
Duas regras práticas merecem destaque. Primeiro: contas sintéticas não recebem codTrib, apenas as analíticas. Segundo, e mais importante para o planejamento do projeto: o ambiente da DeRE não classifica nada automaticamente. Se o plano de contas tem milhares de rubricas analíticas, alguém precisa decidir, conta a conta, qual regra fiscal se aplica, e manter essa decisão viva conforme o plano muda.
A DeRE também alimenta o que acontece fora da empresa. São os dados individualizados dela que permitem calcular o crédito dos adquirentes sujeitos ao regime regular, distribuir o IBS aos entes federativos pelo princípio do destino e operacionalizar cashback e programas de cidadania fiscal.
Os eventos da DeRE
A declaração não é um arquivo único. São sete eventos XML com nomenclatura padronizada no formato D-RPNN, em que R indica o regime, P a periodicidade e NN o número do evento. Dois deles são eventos de tabela, que estabelecem o cadastro e a classificação: D-1001 e D-1011. Os outros cinco são periódicos mensais: D-1101, D-1106, D-1121, D-2101 e D-1199. Os eventos de tabela são pré-requisito dos periódicos: sem D-1001 e D-1011 vigentes e sem erro, o ambiente nacional não recepciona o balancete.
| Evento | Tipo | Para que serve | Quando enviar |
|---|---|---|---|
| D-1001Informações do Contribuinte | Tabela | Identifica o contribuinte, o regime específico aplicável (serviços financeiros, saúde ou prognósticos) e as atividades exercidas. É pré-requisito de todos os demais eventos. | Recepção aberta desde 01/10/2026, com vigência cadastral, e sempre que houver mudança cadastral. |
| D-1011PGCC — Plano Geral de Contas Comentado | Tabela | De-para entre cada conta contábil analítica e o codTrib de 9 dígitos que define a regra tributária aplicada ao saldo. É o coração da apuração. | Recepção aberta desde 01/10/2026 e a cada manutenção do plano de contas. |
| D-1101Balancete Mensal | Periódico mensal | Leva os saldos contábeis do período para o ambiente da DeRE, já classificados pelo PGCC. Consolida matriz e filiais na raiz do CNPJ. | Até o dia 15 do mês seguinte ao período de apuração, mesmo em dia não útil. |
| D-1106Identificação de Aplicações Financeiras | Periódico mensal | Identifica as aplicações financeiras do período, quando há obrigatoriedade de prestar essa informação. | No ciclo mensal, quando houver obrigatoriedade. |
| D-1121Relação de Deduções Utilizadas na Apuração | Periódico mensal | Relaciona as deduções aproveitadas na formação da margem tributável do período. | No ciclo mensal, quando houver dedução a informar. |
| D-2101Débito em Operações com Títulos de Dívida com Oferta Pública | Periódico mensal | Registra o débito nas operações com títulos de dívida com oferta pública, situação aplicável ao setor de serviços financeiros. | No ciclo mensal, quando o cenário se aplica ao contribuinte. |
| D-1199Fechamento Mensal | Periódico mensal | Consolida a escrituração do período e constitui a confissão do valor devido. Sem ele, o balancete isoladamente não constitui débito nem crédito. | Após o envio e o processamento dos demais eventos do mês. |
Além dos sete eventos enviados pelo contribuinte, o ambiente nacional devolve automaticamente os retornos da série D-9000, que confirmam ou rejeitam o que foi transmitido, com recibo, críticas de validação e a memória de cálculo das bases e dos tributos aferidos. Eles chegam após o processamento assíncrono de cada lote.
A documentação oficial prevê ainda eventos periódicos transacionais, de alta granularidade, para identificar crédito do adquirente, distribuição federativa e cashback. Os leiautes desses eventos serão detalhados em versão futura do manual, então vale acompanhar as publicações antes de dimensionar essa parte do projeto.
Como os eventos são transmitidos
A transmissão é obrigatoriamente por API. Cada evento XML é gerado conforme o leiaute oficial, validado contra o XSD e assinado individualmente com certificado ICP-Brasil no padrão XMLDSig enveloped. Os eventos assinados são encapsulados em um lote, enviado por HTTPS com token OAuth 2.0 no fluxo client credentials. O retorno imediato é apenas um protocolo de recebimento: o processamento é assíncrono, evento a evento, e a aceitação de um não depende da aceitação dos demais do mesmo lote. O recibo definitivo vem na consulta posterior, junto com as críticas.
Antes de operar em produção, existe o ambiente de Produção Restrita, com portal e credenciais próprios, feito para homologar a integração com dados de teste. É onde o projeto deve falhar, e não em 15/11/2026, prazo dos eventos periódicos da competência outubro/2026.
Cronograma e ordem de transmissão
O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, e o comunicado conjunto publicado em 26/08/2026 fixaram o calendário. Vale ler as datas com atenção, porque elas costumam ser lidas como se fossem todas prazos de entrega, e não são:
- 01/10/2026 é o termo inicial de recepção e de vigência cadastral dos eventos de tabela (D-1001 e D-1011). É a data em que o ambiente passa a receber, não uma data limite de entrega.
- Os eventos de tabela precisam estar transmitidos e processados com sucesso antes da transmissão dos eventos periódicos da competência outubro/2026.
- 15/11/2026 é o prazo dos eventos periódicos da competência outubro/2026.
- Nas competências seguintes, a data-limite dos periódicos é o dia 15 do mês subsequente, e ela não é prorrogada quando cai em sábado, domingo ou feriado (Manual de Orientação da DeRE, Cap. III, item 2.1.2).
A ordem importa. Os eventos de tabela vêm antes dos periódicos correspondentes, e a recomendação é não transmitir no mesmo lote eventos que tenham dependência lógica entre si. Na prática, a sequência que evita retrabalho é esta: transmitir os eventos de tabela, verificar o processamento com sucesso, corrigir as inconsistências apontadas e só então transmitir os periódicos.
O risco de mandar tudo em um lote só
Suponha que o PGCC (D-1011) e o balancete (D-1101) sejam enviados no mesmo lote e o PGCC seja rejeitado. A rejeição não impede necessariamente o processamento do balancete, que passa a ser validado contra a versão anterior do PGCC que está na base da DeRE. O resultado é o pior tipo de problema: declaração aceita, sem erro aparente, e potencialmente incorreta. É por isso que compensa aguardar o processamento com sucesso dos eventos de tabela antes de transmitir os periódicos.
Como se preparar para a DeRE
O caminho abaixo tem funcionado bem nos projetos que começam cedo. Ele parte do dado que a empresa já tem, e não da tecnologia.
Passo 1. Confirme o enquadramento e o escopo
Verifique quais atividades do grupo caem em regime específico e quais permanecem no regime regular com emissão de nota fiscal, como venda de ativo imobilizado, serviços hospitalares prestados por operadora, receitas de aluguel ou estacionamento. Como a entrega é consolidada por raiz de CNPJ, o levantamento precisa cobrir matriz e todas as filiais desde o início.
Passo 2. Mapeie o plano de contas analítico
Extraia o plano de contas completo, separe analíticas de sintéticas e reconcilie com o plano referencial do seu regulador. É comum encontrar contas duplicadas, rubricas sem uso há anos e descrições que só o time contábil entende. Esse inventário é o insumo do PGCC e determina o tamanho real do projeto.
Passo 3. Classifique cada conta com o codTrib
Atribua o código de tributação conta a conta e registre a justificativa da escolha. Trate isso como uma matriz fiscal versionada, não como uma planilha pontual: alterações retroativas no PGCC podem impactar competências já processadas, então o controle de vigência precisa nascer junto com a classificação.
Passo 4. Simule a apuração com dados reais
Pegue balancetes fechados de meses anteriores e rode a classificação sobre eles. O objetivo é descobrir agora, com calma, quais contas produzem base tributável inesperada, onde a dedução não se sustenta e quanto o resultado varia entre interpretações possíveis. Nossa calculadora de base de cálculo de CBS e IBS e o simulador da Reforma Tributária ajudam a testar cenários antes de fechar as premissas.
Passo 5. Homologue a integração em Produção Restrita
Providencie o certificado ICP-Brasil, as credenciais OAuth 2.0 e a rotina de assinatura XMLDSig. Envie D-1001 e D-1011 no ambiente de homologação, trate as críticas do D-9001 e só então avance para os eventos periódicos. Como o processamento é assíncrono, sua rotina precisa saber consultar protocolo, ler recibo e reagir a erro sem intervenção manual.
Passo 6. Transforme a entrega em rotina mensal
Com o balancete mensal vencendo no dia 15 do mês seguinte, inclusive quando cai em fim de semana ou feriado, a DeRE deixa de ser projeto e vira calendário. Vale desenhar desde já quem gera, quem confere, quem assina e o que acontece quando uma conta nova aparece no plano no meio do mês.
É nesse ponto que a automação deixa de ser conforto e vira controle. O Taxcel Studio monta fluxos que leem balancete e plano de contas direto da origem, aplicam a matriz de classificação, apontam contas novas ou sem codTrib e comparam a apuração mês a mês antes da transmissão. O TaxSheets mantém o trabalho de classificação dentro do Excel, onde o time contábil já trabalha, com edição em lote e validação. A ideia de fundo é a de sempre: o profissional fiscal decide a regra, a máquina executa a repetição.
Perguntas frequentes sobre a DeRE
O que é a DeRE?
A DeRE (Declaração de Regimes Específicos) é uma obrigação acessória eletrônica criada pela Lei Complementar nº 214/2025 e administrada em conjunto pelo Comitê Gestor do IBS (CGIBS) e pela Receita Federal. Nela, contribuintes de setores com regime específico de tributação (serviços financeiros, planos de saúde e concursos de prognósticos, entre outros) declaram os dados contábeis que servem de base para apurar IBS, CBS e, quando aplicável, o Imposto Seletivo.
Quem é obrigado a entregar a DeRE?
São obrigados os contribuintes que fornecem serviços financeiros (art. 182 da LC 214/2025), serviços de instituições financeiras remunerados por tarifas e comissões (art. 184 e § 2º do art. 214), planos de assistência à saúde (art. 234), planos de assistência funerária (art. 236), planos de saúde de animais domésticos (art. 243) e concursos de prognósticos (art. 244). Imunidade, não incidência e atos cooperativos com alíquota zero não afastam a obrigação. Optantes do Simples Nacional só entregam se optarem pelo regime regular de IBS/CBS ou se excederem o sublimite de receita bruta.
A DeRE substitui outras obrigações acessórias?
Não. A DeRE não substitui obrigações municipais, distritais, estaduais ou federais já existentes. Quem está obrigado à DeRE fica dispensado de emitir nota fiscal apenas em relação a IBS, CBS e IS nas operações do regime específico. Para ISS, ICMS, PIS, Cofins e IPI, as declarações e documentos de sempre continuam valendo, assim como a nota fiscal para operações fora do regime específico, como venda de ativo imobilizado ou receita de aluguel.
Preciso de certificado digital para transmitir a DeRE?
Sim. Cada evento XML da DeRE deve ser assinado individualmente com certificado digital ICP-Brasil, no padrão XMLDSig (enveloped signature), antes de ser agrupado no lote e transmitido. O acesso às APIs usa OAuth 2.0 no fluxo client credentials, com token Bearer em cada requisição. A assinatura é o que garante autenticidade, integridade e validade jurídica da declaração.
O que é o PGCC e o codTrib na DeRE?
O PGCC (Plano Geral de Contas Comentado) é o evento D-1011, no qual o contribuinte faz o de-para entre cada conta contábil analítica da sua escrituração e um código de tributação (codTrib) de 9 dígitos da tabela oficial. O codTrib informa ao sistema se o saldo daquela conta é receita tributável, despesa dedutível, receita imune ou outro componente da base de cálculo. Contas sintéticas não recebem codTrib, e o sistema não faz esse mapeamento automaticamente: a classificação é responsabilidade do contribuinte.
A DeRE tem caráter de confissão de dívida?
Sim. As informações prestadas têm natureza declaratória e constituem confissão dos valores devidos de IBS, CBS e IS consignados na obrigação acessória. O recibo de entrega não significa homologação: o Fisco mantém o direito de fiscalizar e lançar de ofício, e o contribuinte deve conservar pelo prazo legal os documentos contábeis e fiscais que deram origem à declaração.
O que acontece se a empresa não entregar a DeRE?
Sem os eventos de tabela vigentes (D-1001 e D-1011) o ambiente nacional rejeita os eventos periódicos, e sem eles não há apuração válida de IBS/CBS do período. Além do risco de autuação e das penalidades por descumprimento de obrigação acessória previstas na legislação do IBS e da CBS, a falha na entrega afeta terceiros: são os dados da DeRE que permitem calcular o crédito dos adquirentes e a distribuição do IBS pelo princípio do destino.
A DeRE é entregue por CNPJ ou por estabelecimento?
Por raiz de CNPJ. A DeRE é uma declaração de padrão nacional, unificada e consolidada nas 8 primeiras posições do CNPJ: matriz e filiais são agregadas em uma única entrega, inclusive no balancete mensal, que consolida na raiz as informações de todos os estabelecimentos.
Qual é o cronograma da DeRE?
O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, definiu o calendário. Em 01/10/2026 começa a recepção dos eventos de tabela (D-1001 e D-1011), que passam a ter vigência cadastral: essa não é uma data limite de entrega. Os eventos de tabela precisam estar transmitidos e processados com sucesso antes da transmissão dos eventos periódicos da competência outubro/2026, cujo prazo é 15/11/2026. A partir daí, a data-limite dos periódicos é o dia 15 do mês subsequente, sem prorrogação quando cai em sábado, domingo ou feriado.
Em que ordem os eventos da DeRE devem ser transmitidos?
Primeiro os eventos de tabela, depois os periódicos correspondentes. A recomendação é não colocar no mesmo lote eventos que tenham dependência lógica entre si: transmita os eventos de tabela, verifique se foram processados com sucesso, corrija as inconsistências e só então envie os periódicos. Se o PGCC for rejeitado em um lote que também levava o balancete, o balancete pode ser processado contra a versão anterior do PGCC e gerar uma declaração aceita, porém incorreta.
Conteúdo atualizado com base no Ato Conjunto RFB/CGIBS nº 4, de 30/07/2026, no comunicado conjunto RFB/CGIBS de 26/08/2026 e na documentação técnica oficial da DeRE versão 1.2.0 (leiautes, tabelas, regras de validação e Manual de Orientação), além da Lei Complementar nº 214/2025. Parte da especificação, em especial os eventos periódicos transacionais, ainda está em evolução. Confirme sempre a versão mais recente da documentação oficial antes de decisões de projeto ou de compliance.